
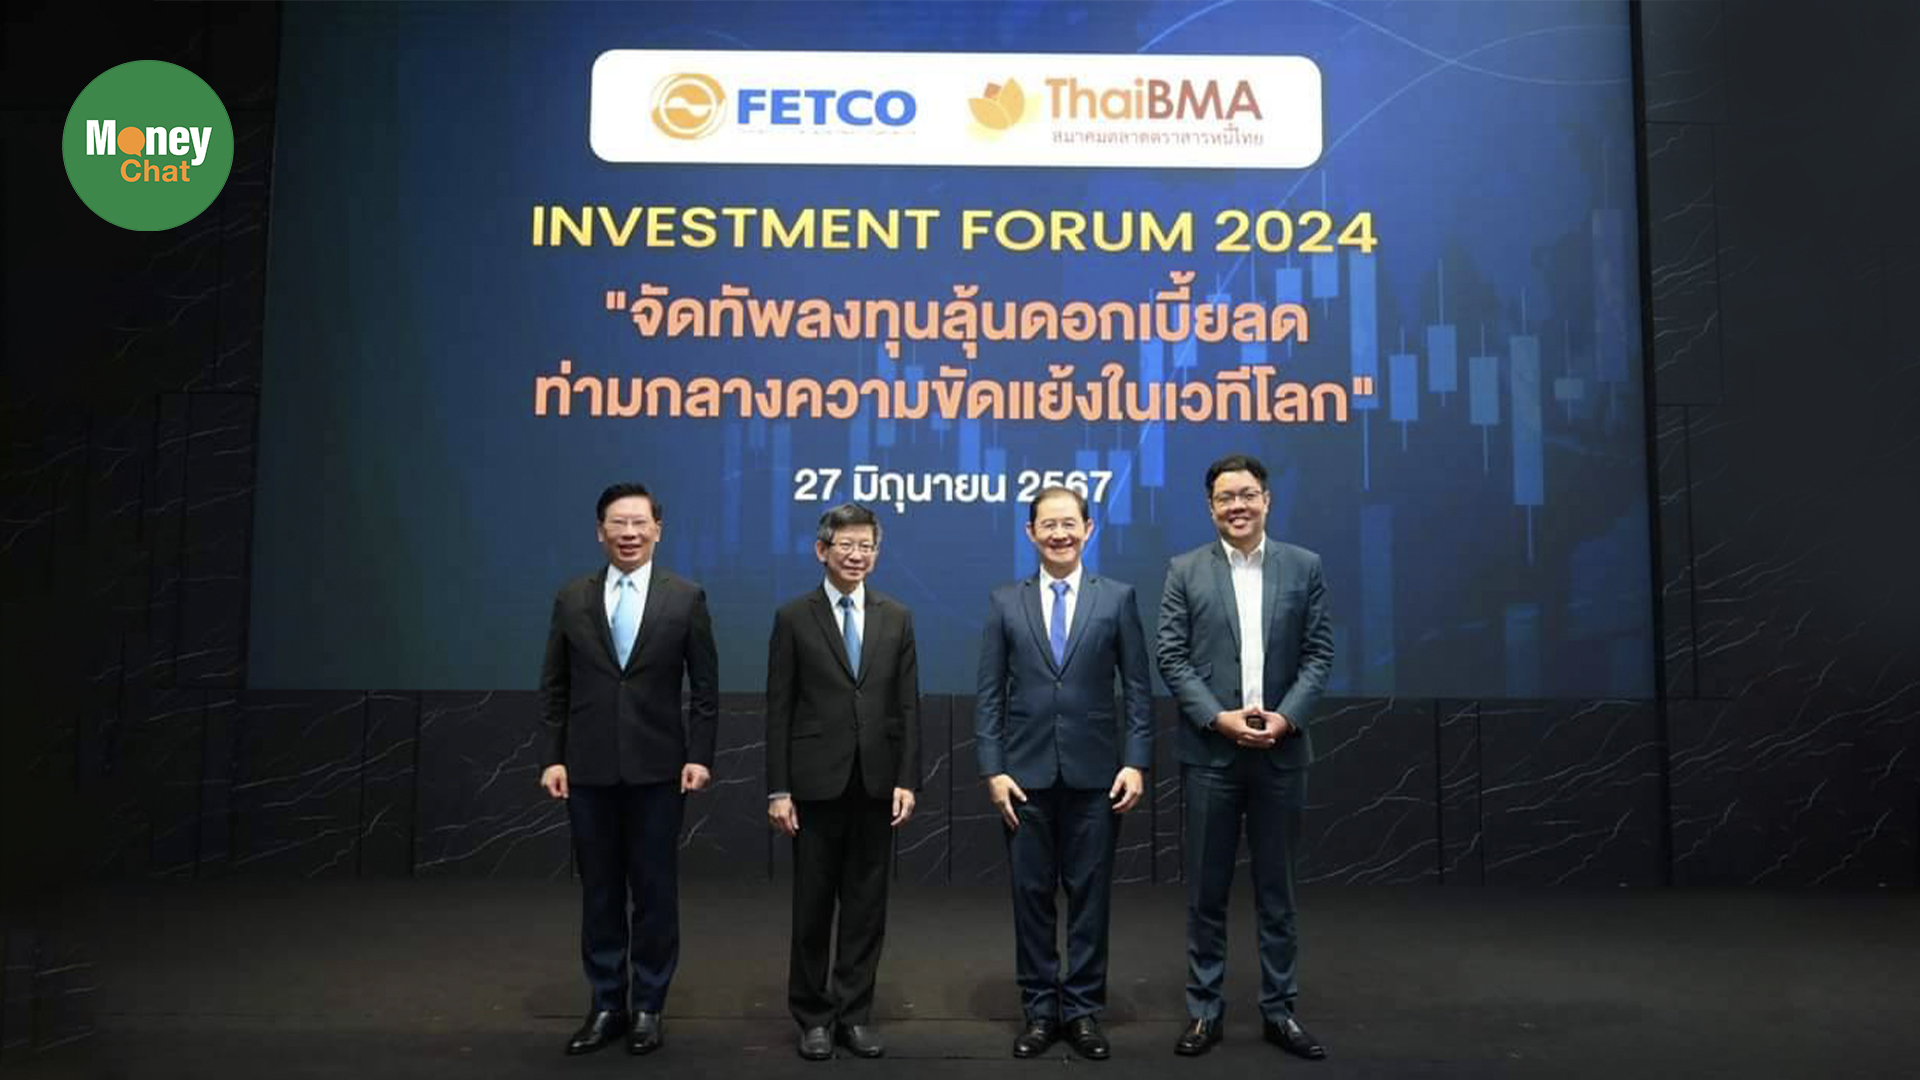
เมื่อวันที่ 27 มิถุนายน 2567 สมาคมตลาดตราสารหนี้ไทย (ThaiBMA) ร่วมกับสภาธุรกิจตลาดทุนไทย (Federation of Thai Capital Market Organization) จัดงานสัมมนา “จัดทัพลงทุนลุ้นดอกเบี้ยลด ท่ามกลางความขัดแย้งในเวทีโลก” ณ ห้องประชุมศุกรีย์ แก้วเจริญ ชั้น 3 อาคารตลาดหลักทรัพย์แห่งประเทศไทย ที่ต้องเพิ่มพูนความรู้ด้านการลงทุนให้แก่นักลงทุนทั่วไปโดยไม่มีค่าใช้จ่าย มีนักลงทุนสนใจร่วมงานสัมมนาในช่องทางต่างๆ จำนวนมาก มุมมองเศรษฐกิจและการลงทุนจากวิทยากร มีประเด็นที่สำคัญ ดังนี้
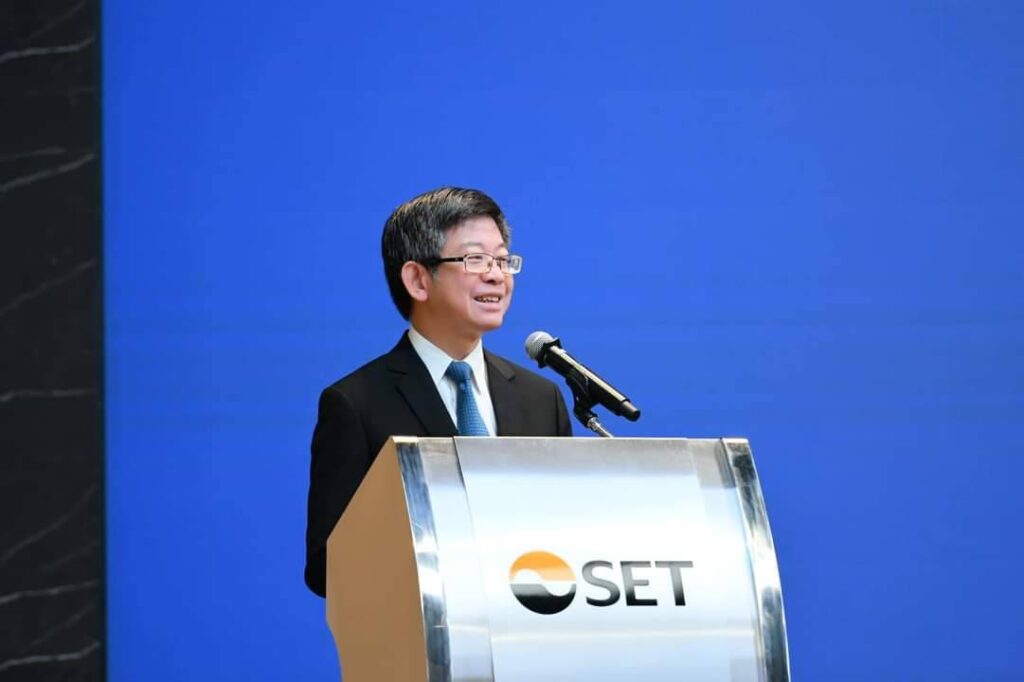
ดร.กอบศักดิ์ ภูตระกูล ประธานกรรมการ สภาธุรกิจตลาดทุนไทย มองภาพตลาดพันธบัตรโลกกำลังเข้าสู่เฟสใหม่ ที่เงินเฟ้อเริ่มลดลง ธนาคารกลางทั่วโลกจึงกำลังเข้าสู่ช่วงของการลดดอกเบี้ยที่อาจมีระยะเวลาประมาณ 1.5 ปี ส่งผลให้เป็นโอกาสการลงทุนในพันธบัตรที่จะมี upside เรื่องราคา ส่วนสหรัฐฯ ที่ตัวเลขเศรษฐกิจยังแข็งแกร่งและอัตราเงินเฟ้อยังไม่ต่ำลงสู่ระดับเป้าหมาย จึงอาจจะมีมาตรการเพื่อกดให้เงินเฟ้อลดลงอีก เช่น การคงดอกเบี้ยต่อไปนานกว่าที่คาดการณ์ไว้ ซึ่งจะทำให้ส่วนต่างดอกเบี้ยระหว่างสหรัฐกับประเทศอื่นๆ กว้างขึ้น ค่าเงินดอลลาร์แข็งค่าต่อเนื่อง ในขณะที่ราคาสินทรัพย์ต่างๆ อยู่ในระดับสูง การลดดอกเบี้ยในช่วงนี้จึงอาจนำไปสู่ความผันผวนในตลาด สำหรับประเทศไทย เศรษฐกิจโดยรวมยังเติบโตได้จากการส่งออก การท่องเที่ยว และการใช้จ่ายภาครัฐที่เร่งตัวขึ้นในช่วงที่เหลือของปี
ในช่วงเสวนา “จัดทัพลงทุนด้วยหุ้น หุ้นกู้ และกองทุน เพื่อรับมือความผันผวน” ดร.วิศิษฐ์ องค์พิพัฒนกุลมองตลาดหุ้นไทยมี valuation ต่ำ และ Earning yield gap ระหว่างอัตราผลตอบแทนพันธบัตรสหรัฐกับหุ้นไทยยังอยู่ในระดับต่ำ หุ้นไทยโดยรวมจึงไม่น่าสนใจ ทั้งนี้หาก ROE และ EPS เติบโตขึ้น หรือ อัตราดอกเบี้ยสหรัฐฯ ปรับตัวลงจนทำให้ Earning yield gap สูงขึ้น การลงทุนในหุ้นไทยจะเริ่มน่าสนใจ และจะเป็นโอกาสเข้าลงทุนเพราะ downside risk ก็ไม่สูงมากนัก อย่างไรก็ตาม หุ้นไทยบาง sector มีความน่าสนใจ เช่น กลุ่มอิเล็กทรอนิกส์ กลุ่มอาหาร และกลุ่มโรงพยาบาล ที่ได้รับอานิสงส์จากความต้องการบริโภคที่สูงขึ้นและมีสัญญาณการฟื้นตัวชัดเจน รวมถึงหุ้นที่อยู่ใน SETESG index ก็น่าสนใจจากการที่จะมีเงินไหลเข้าจากกองทุน Thai ESG นอกจากนี้ยังมีหุ้นไทยอีกหลายตัวที่ให้ dividend yield สูงกว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ
ด้านของการลงทุนในตราสารหนี้ ดร.สมจินต์ ศรไพศาล ชี้ว่าในช่วงครึ่งปีแรกที่ผ่านมา อัตราผลตอบแทนพันธบัตรรัฐบาลไทยทรงตัว ในขณะที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับตัวสูงขึ้นตามภาวะเศรษฐกิจที่แข็งแกร่ง ส่วนต่างอัตราผลตอบแทนระหว่างไทยกับสหรัฐฯ จึงกว้างขึ้น ซึ่งเป็นสาเหตุหนึ่งที่ทำให้ต่างชาติขายสุทธิตราสารหนี้ไทย ประกอบกับปัจจัยการปรับดัชนีอ้างอิงตราสารหนี้ในตลาดเกิดใหม่โดย J.P. Morgan ที่เพิ่มประเทศอินเดีย จึงมีแรงกดดันให้ขายตราสารหนี้ในประเทศ EM อื่นๆรวมทั้งประเทศไทย สำหรับในช่วงครึ่งปีหลัง ผลสำรวจการคาดการณ์อัตราดอกเบี้ยชี้ว่า อัตราดอกเบี้ยนโยบายของไทยอาจไม่เปลี่ยนแปลงในปีนี้หรืออาจลดลงได้ 0.25% โดยอัตราผลตอบแทนพันธบัตรรัฐบาลทั้งในรุ่น 5 ปี และ 10 ปี น่าจะอยู่ในระดับใกล้เคียงกับปัจจุบันหรือลดลงเล็กน้อย ทั้งนี้ ตราสารหนี้มีหลายประเภทให้เลือกลงทุนตามระดับความเสี่ยง เช่น Basel III bond , Perpetual bond และ พันธบัตรออมทรัพย์ โดยนักลงทุนควรวางแผนการลงทุนที่มีการแบ่งเป็นกองหน้า กองกลาง กองหลัง แต่ละทัพจะเน้นสร้างความมั่งคั่ง สร้างกระแสเงินสด และคุ้มครองเงินต้น ตามลำดับ นอกจากนี้ ควรทำความเข้าใจกับความเสี่ยงของหุ้นกู้ทั้งด้านราคา ด้านเครดิต และด้านสภาพคล่องให้ดีก่อนลงทุน
ด้านการลงทุนผ่านกองทุนรวม คุณชยนนท์ รักกาญจนันท์ แนะนำในครึ่งปีหลัง กองทุนตราสารหนี้ และ Asia equity มีความน่าสนใจ ส่วนหุ้นไทยอาจยังต้องรอ EPS กลับมาเติบโตก่อน หากดูเป็นรายประเทศ หุ้นสหรัฐยังมีโอกาสปรับตัวขึ้นได้ต่อ เช่น กลุ่ม Chip, Semiconductor และ AI แต่อาจมีความผันผวนในช่วงเลือกตั้งสหรัฐ ญี่ปุ่นมีโอกาสที่หุ้นยังไปต่อได้ แต่เนื่องจากราคาที่ขึ้นมาสูงแล้วควรลงทุนอย่างระมัดระวัง จีนมีนโยบายกระตุ้นเศรษฐกิจมาต่อเนื่องแต่จะไม่เร่งให้เศรษฐกิจโตจนเกินไปจนอาจเป็นประเด็นกับสหรัฐฯ ซึ่งหุ้นจีนยังมี valuation ต่ำ และมีการพัฒนาเทคโนโลยี และ AI สูง หุ้นจีนจึงน่าสนใจที่ให้ซื้อสะสม เกาหลีเริ่มมีสัญญานในการฟื้นตัวจากมาตรภาคการรัฐและมาตรการห้าม short sell การส่งออก chip ปรับตัวสูงขึ้น จึงน่าสนใจที่จะเข้าสะสม อินเดียมีปัจจัยบวกจาก GDP ที่เติบโตในระดับสูง และการปรับประมาณการกำไรสูงขึ้น สามารถเข้าสะสมหุ้นอินเดียได้ ส่วนเวียดนามมีโอกาสปรับขึ้นจาก frontier market สู่ emerging market ซึ่งจะทำให้ fund flow ไหลเข้าเวียดนามได้มากขึ้น










